
Шина бағасының өсу факторлары шикізат, теңіз тасымалы және EUDR
30.09.2026 күнгі деректер
Ақпараттық хатқа арналған түйін
2025 жылдың соңынан шинаның өзіндік құны мен оны Еуропаға жеткізу шығыны дистрибьюторларға тәуелсіз үш себепке байланысты қатар өсті.
Шикізат. Табиғи каучук шамамен 252 АҚШ центі/кг — 2013 жылдан бергі ең жоғары деңгей және 2025 жылдың соңымен салыстырғанда шамамен +48%. Brent мұнайы: +58%; Еуропадағы газ (TTF): +130%; бутадиен мен SBR: тоқсанда +30–65%; техникалық көміртек: +12–20%; ЕО-дағы болат: шамамен +20%.
Теңіз тасымалы. Ормуз бұғазы 28 ақпаннан іс жүзінде жабық, Қызыл теңіз қайтадан қауіпті. Үндістаннан кемелер Африканы айналып өтеді (+10–14 күн). Кеме отыны 49% қымбаттады; Үндістаннан Солтүстік Еуропаға 40 футтық контейнер үшін төтенше үстемелер 2 500–4 900 долларға жетеді.
EUDR. 2026 жылғы 30 желтоқсаннан ЕО-ға әкелінетін табиғи каучук бар шиналардың әр партиясы плантация учаскесіне дейін қадағаланатыны расталуға тиіс. Бұл — бүкіл жеткізу тізбегіндегі жаңа міндетті шығын.
Кейбір көрсеткіштер шарықтау шегінен төмендеді: мұнай және шілдеден бері Азия–Еуропа спот тасымал тарифтері. Бірақ деңгейлер дағдарысқа дейінгіден бірнеше есе жоғары, ал шикізат жеткізушілері 1 қазаннан жаңа өсімдерді жариялап жатыр.
1 Шикізат
2025 жылдың соңынан шинаның барлық негізгі құрамдасы қымбаттады. Ең көп өскені — табиғи каучук пен мұнай және газдан алынатын материалдардың бағасы.
Қалыпты құрам бойынша шина салмағының шамамен 40–50%-ын табиғи және синтетикалық каучук, тағы үштен біріне жуығын техникалық көміртек пен болат құрайды. Сондықтан шикізаттың қымбаттауы өзіндік құнға тікелей дерлік әсер етеді. Ауыл шаруашылығы, өнеркәсіп және жүк көлігі шиналарында табиғи каучук үлесі жеңіл автомобиль шиналарынан жоғары, демек оның бағасына сезімталдық та үлкен.
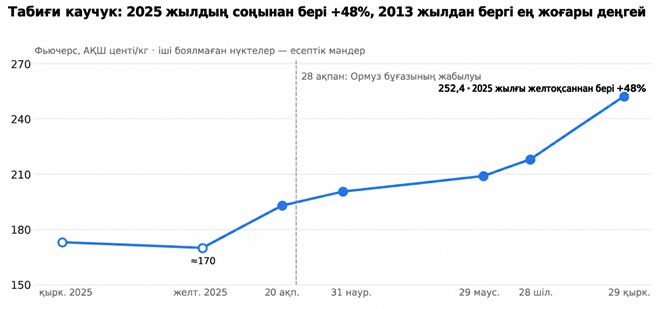
Табиғи каучук: 2025 жылдың соңынан +48%, 2013 жылдан бергі максимум. Фьючерс бағасының индикаторы, АҚШ центі/кг. Іші боялмаған нүктелер — есептік. Күндер: 2025 қыркүйек, желтоқсан; 20.02, 31.03, 29.06, 28.07, 29.09.2026. 28.02: Ормуздың жабылуы; 29.09: 252,4 цент/кг. Дереккөз: Trading Economics (табиғи каучук фьючерсінің баға индикаторы, CFD); 2025 жылғы қыркүйек пен желтоқсан мәндері жылдық өзгеріс пен ХВҚ деректері негізінде есептелген.
1 Шикізат
|
Шикізат |
Көрсеткіш |
Бұрын → қазір |
Өзгеріс |
Өсу себептері |
|
Табиғи каучук |
Фьючерс, АҚШ центі/кг |
≈170 (2025 соңы, бағалау) → 252 (29.09) |
≈ +48%; жылдық +46% |
Таиландтағы жаңбыр және Эль-Ниньо; экспорт 8 айда −10%; 2013 жылдан бергі максимум |
|
Синтетикалық SBR каучугі |
Қытай, USD/т |
1 749 (қаң.) → 2 292 (наур.) |
I тоқсанда +31% |
Парсы шығанағы нафтасы; II тоқсанда ішінара түзету (−6%) |
|
Бутадиен (SBR/BR шикізаты) |
Еуропа |
Тоқсандық орташа мәндер |
II тоқсанда +50–68% |
Нафта крекингінің қысқаруы; маусымда шыңнан төмендеу |
|
Техникалық көміртек N220 |
FOB Циндао / Джамнагар |
Тоқсандық орташа мәндер |
I тоқсанда +12–13%; Үндістанда наурызда +20% |
Ауыр мұнай қалдықтары; Birla Carbon 01.10.2026-дан +15%-ға дейін |
|
Болат (ыстықтай илемделген) |
Солтүстік Еуропа, EUR/т EXW |
≈620 (қаң.) → 720–750 (қырк.) |
≈ +17–20% |
ЕО квоталары 01.07-ден екі есе қысқарды; CBAM 2026 қаңтарынан |
|
Brent мұнайы |
USD/баррель |
60,85 (31.12.2025) → ≈96 (29.09) |
+58%; көктемгі шың 126 USD |
Ормуз бұғазының жабылуы |
|
TTF газы (зауыттар энергиясы) |
EUR/МВт·сағ |
≈30 (қаң.) → 69–73 (қырк. соңы) |
≈ +130% |
ЕО қоймалары ≈71% толы, қалыптысы 87%; Қатар СТГ жеткізіліміндегі үзілістер |
Қыркүйекте өсім жеделдеді: оған Таиландтағы жаңбыр, Кот-д’Ивуардағы Абиджан портының шамадан тыс жүктелуі және Қытайдың соңғы алты жылдағы ең төмен тамыздық каучук импорты әсер етті.
2 Үндістаннан Еуропаға теңіз тасымалы
2026 жылы Үндістаннан Солтүстік Еуропаға контейнер тасымалдау қаңтардағыдан бірнеше есе қымбат. Негізгі себеп — Ормуз бұғазы маңындағы соғыс.
Ормуз бұғазы. 2026 жылғы 28 ақпаннан коммерциялық кеме қатынасы үшін іс жүзінде жабық. Қыркүйекте аптасына шамамен 55 кеме өтеді, ал соғысқа дейін шамамен 910 болған (−94%). Maersk, MSC, Hapag-Lloyd, ONE және COSCO Парсы шығанағына өтуді және бронь қабылдауды тоқтатты.
Қызыл теңіз және Қайырлы Үміт мүйісі. Хуситтер шабуылдарын қайта бастады, сондықтан Үндістан–Еуропа кемелері әлі де Африканы айналып өтеді: қосымша 10–14 күн, көбірек отын және әр кемеге шаққандағы рейс санының азаюы. Тамыз–қыркүйекте MSC мен Maersk Қызыл теңіз арқылы тек жекелеген қызметтерін қалпына келтірді.
Отын. Сингапурдағы VLSFO бағасы 874 доллар/т (24.09), қаңтар соңында 585 доллар/т болған (+49%). Көктемде Сингапур–Роттердам баға айырмасы рекордтық 362 доллар/т-ға жетті: Азия Еуропадан көбірек зардап шекті. Тасымалдаушылар EU ETS пен FuelEU-ға қосымша контейнеріне 200–500 доллар төтенше отын үстемесін енгізді.
Үндістан–Еуропа бағытындағы төтенше үстемелер. Тасымалдаушылар базалық тарифтен бөлек ECS үстемесін алады. Maersk компаниясында Солтүстік-Батыс Үндістаннан (Мундра, Нава-Шева) Солтүстік Еуропаға 40 футтық контейнер үшін ол 21 қыркүйекке дейін 3 700 доллар, 22 қыркүйектен 2 500 доллар болды. Оңтүстік және Шығыс Үндістаннан 4 900 доллар болған үстеме 1 қазаннан 3 900 долларға түседі.
Порттар және кемелердегі орын. Таяу Шығыс жүктері қазір Батыс Үндістан порттарында қайта тиеледі, бұл Нава-Шева мен Мундрада кезек туғызады. Қытай → Нава-Шева тарифтері соғыстың бірінші айында 70%-ға жуық өсті. Ірі кемелер табысы жоғары Тынық мұхит бағыттарына ауысады; Үндістан–Еуропа желісінде тасымал сыйымдылығы азайып, портқа кірулерді тоқтату және бос контейнер жеткізудегі үзілістер көбейеді.
Толық көрініс үшін: Азия → Солтүстік Еуропа спот тарифтері 1 шілдеден 29% төмендеп, 40 футтық контейнер үшін 3 945 долларға түсті. Maersk қыркүйек соңынан ECS-ті азайтады. Бірақ нарық дағдарысқа дейінгі деңгейге оралмады, бұғаз әлі жабық.
Тасымал бағасын ең нанымды көрсететін графикті 2025 жылғы желтоқсаннан Мундра / Нава-Шева → Рига / Гданьск бойынша өзіміздің нақты айлық тарифтерімізден жасауға болады.
3 EUDR туралы қысқаша
2026 жылғы 30 желтоқсаннан жаңа шиналарды, камераларды және табиғи каучуктен жасалған өзге тиісті бұйымдарды каучук 31.12.2020-дан кейін орманы кесілген аумақта өсірілмегенін дәлелдемей ЕО-ға әкелуге болмайды. Шағын және микрокәсіпорындарға талап 2027 жылғы 30 маусымнан қолданылады.
Бұл не? Ормансыздануға қатысы жоқ өнімдер туралы ЕО-ның 2023/1115 регламенті (EUDR). Каучукты қоса алғанда жеті тауарды қамтиды. Қолдану мерзімі екі рет кейінге шегерілген. 2026 жылғы қыркүйекте тізім нақтыланды: қалпына келтірілген және пайдаланылған шиналар, конвейер таспалары мен өзге резеңке-техникалық бұйымдар алынып тасталды; жаңа пневматикалық шиналар (4011) және камералар (4013) қалды. Синтетикалық каучук EUDR аясына кірмейді.
Мәні. Әр партия географиялық координаттар арқылы нақты плантация учаскесіне дейін қадағалануға, шыққан елінің заңдарына сай болуға және ЕО-ның TRACES жүйесінде тиісті тексеру декларациясымен (DDS) қамтылуға тиіс. Құжаттар бес жыл сақталады.
Жеткізу тізбегі
Фермер / плантация — учаскенің геолокациясы, орман кесілмегенін растау.
Жинаушы және өңдеуші (TSR/RSS зауыттары) — талаптарға сай каучукты бөлек есепке алу, шығу тегі қадағаланбайтын материалмен араластырмау.
Үндістандағы немесе басқа елдегі шина зауыты — тек шығу тегі расталған шикізатты сатып алу, әр модельдегі табиғи каучук үлесін есепке алу.
ЕО импорттаушысы — тауарды ЕО нарығына бірінші болып шығарады және әр жеткізілімге DDS береді.
Дистрибьюторлар мен дилерлер — декларация нөмірлерін сақтайды және тауарды тек сол нөмірлерімен қабылдайды.
Қосымша шығындар неліктен туындайды
Табиғи каучуктың негізгі бөлігін — салалық бағалау бойынша шамамен 85%-ын — шағын фермерлер өсіреді. Миллиондаған учаскені картаға түсіру, аудит пен сертификаттау қаражат талап етеді; шығу тегі расталған каучук үстемемен сатылады.
EUDR талаптарына сай шикізатты әр кезеңде бөлек тасымалдау және сақтау.
Импорттаушының IT жүйелері, талаптардың сақталуына жауапты мамандары және әр партияға арналған декларациялар.
Құжаттар толық болмаса, кедендік шығарылым кешігуі немесе одан бас тартылуы мүмкін. Бұл қойма, бос тұрып қалу және айыппұл шығындарын туғызады.
Бюджеттік және орта баға сегменті өндірушілерінде табиғи каучук өзіндік құнның 15–20%-ын, премиум өндірушілерде 7–8%-ын құрайды. Сондықтан EUDR шикізатына үстеме бірінші топқа көбірек әсер етеді. Нақты мөлшерді жеткізушілеріміздің хаттарынан алған жөн.
4 Болжам 2026 жылдың IV тоқсаны және 2027 жылдың басы
2025 жылдың соңындағы бағаларға тез оралу күтілмейді: шарықтау шектері артта қалғанымен, деңгейлер жоғары, ал EUDR тұрақты шығын қосады.
Каучук. Trading Economics сарапшылары тоқсан соңында шамамен 254 АҚШ центі/кг, 12 айдан кейін шамамен 273 цент күтеді. ANRPC қатарынан алтыншы жыл сұраныс ұсыныстан асады деп болжайды.
Техникалық көміртек. Birla Carbon 2026 жылғы 1 қазаннан Азияда бағаны 15%-ға дейін көтереді. Әсері шиналарда IV–I тоқсандарда байқалады.
Энергия. ЕО газ қоймаларының толу деңгейі соңғы бес жылдағы ең төмен көрсеткіште. Нарық 2026 жылдың IV — 2027 жылдың I тоқсанында TTF шамамен 60 еуро/МВт·сағ болады деп күтеді, яғни жыл басынан екі есе жоғары.
Болат. ЕО квоталары мен CBAM бағаны ұстап тұр; Солтүстік Еуропа зауыттары қыркүйекке арналған өнім көлемін толық сатқан.
Теңіз тасымалы. Үстемелер біртіндеп төмендейді, бірақ бұғаз жабық, Қызыл теңіз қауіпті. Кез келген шиеленіс тарифтерді қайтадан тез көтеруі мүмкін.
EUDR. 30.12.2026-дан міндетті, жаңа кейінге шегеру жоспарланбаған. Қадағалануды қамтамасыз ету шығындары ЕО нарығындағы шина бағасының тұрақты бөлігіне айналады.
Дереккөздер
Каучук: Trading Economics — Rubber; Trading Economics — 02.2026; Trading Economics — 07.2026; Procurement Resource
SBR және бутадиен: Procurement Resource — SBR; Price-Watch — Butadiene
Техникалық көміртек: Birla Carbon; Cabot; Orion
Болат: S&P Global Platts; SteelRadar
Мұнай және газ: Reuters — Brent 31.12.2025; Euronews — TTF; Trading Economics — EU Gas
Ормуз: Congress.gov CRS; Windward; straits.live
Теңіз тасымалы: Maersk — ECS; MSC; Freightos; Sourcing Journal / Xeneta; IndexBox / Xeneta; Suaid Global
Отын: OilPriceAPI — Singapore; OilPriceAPI — 01.2026; MarineLink
EUDR: EC Access2Markets; Polygon One; Columbia Threadneedle
